Les économistes politiques ont passé l'essentiel du XXe siècle à considérer les semi-conducteurs comme un intrant industriel ordinaire, pas plus stratégique que l'acier ou le verre. Ce postulat n'a pas résisté à la dernière décennie. Les grands modèles de langage, les centres de données et une bonne partie du matériel militaire le plus avancé au monde reposent désormais sur un petit nombre de puces conçues dans la Silicon Valley, fabriquées presque entièrement à Taïwan et assemblées à partir de minéraux dont l'extraction et le commerce sont souvent liés à des activités illicites.
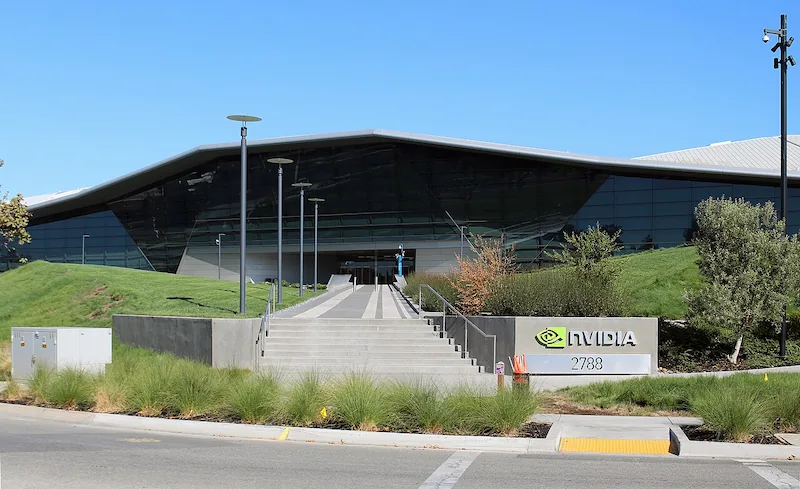
Nvidia se trouve au cœur de ce dispositif. Ses processeurs entraînent la plupart des grands modèles d'IA du monde, mais le sort de l'entreprise elle-même dépend d'une seule usine taïwanaise. Washington et Pékin s'efforcent depuis près d'une décennie de contrôler cette dépendance, sans qu'aucun n'y soit pleinement parvenu. La littérature académique récente permet d'expliquer pourquoi, avec bien plus de précision que ne le permet d'ordinaire l'expression « guerre des puces ».
Un monopole que personne ne peut reproduire
TSMC, à Taïwan, fabrique plus de 60 % des semi-conducteurs mondiaux et près de neuf sur dix des puces les plus avancées produites dans le monde. Les États-Unis, après des années d'efforts pour rapatrier cette capacité, n'en produisent toujours qu'environ 10 % du total mondial, dont aucune à la pointe technologique.
Ce déséquilibre est à la base de ce que les autorités taïwanaises appellent le « bouclier de silicium » : tant que la Chine et les États-Unis auront besoin des puces taïwanaises, chacun aura une raison économique de ne pas attaquer l'île, ni de l'abandonner.
Nvidia illustre cette dépendance sous sa forme la plus aiguë. Les données de la chaîne d'approvisionnement de TSMC montrent que l'entreprise de Jensen Huang est passée de 4,1 % du chiffre d'affaires de TSMC en 2018 à près de 19 % en 2026, une hausse presque entièrement portée par la demande de puces d'IA.
Cette dépendance n'est toutefois pas symétrique. D'un côté, les coûts de production de Nvidia reposent sur TSMC pour plus de 37 % du total ; de l'autre, TSMC ne dépend de Nvidia que pour moins de 20 % de son chiffre d'affaires. Dans cette relation, le pouvoir de négociation est du côté du fournisseur, non du client.
L'essor de l'IA se lit déjà dans les propres comptes de TSMC : au troisième trimestre 2024, l'entreprise a annoncé un bond de 54 % sur un an de son bénéfice net, à 10,1 milliards de dollars, bien au-dessus des prévisions des analystes.
En savoir plus
Rien de tout cela ne rend une TSMC américaine facile à bâtir. Construire une usine de puces en Arizona coûte, selon les estimations, de 10 à 30 % de plus qu'à Taïwan, et l'exploiter peut coûter jusqu'à 35 % de plus, d'après les estimations du secteur et de McKinsey.
Washington a déjà autorisé plus de 280 milliards de dollars de dépenses au titre du CHIPS and Science Act, et TSMC prévoit d'investir jusqu'à 165 milliards de dollars sur le sol américain. La législation taïwanaise oblige néanmoins l'entreprise à conserver ses procédés les plus avancés dans son pays, ce qui signifie que ses usines d'Arizona resteront au moins une génération technologique derrière celles de Taïwan.
TSMC se diversifie également vers le Japon, où elle a ouvert une usine à Kumamoto en février 2024, financée à hauteur d'environ 50 % par le gouvernement japonais. Ses procédés les plus avancés resteront toutefois concentrés sur l'île.
L'arme commerciale de Washington
Depuis 2019, les États-Unis s'appuient sur un instrument juridique appelé Foreign Direct Product Rule pour étendre leurs contrôles à l'exportation à toute puce fabriquée où que ce soit avec de la technologie américaine. En vertu de cette règle, Washington a contraint TSMC à cesser d'approvisionner Huawei en 2020 et, depuis octobre 2022, interdit la vente à la Chine de puces avancées et des équipements servant à les produire.
Le raisonnement qui sous-tend ces mesures est simple : si TSMC dépend de la technologie et des clients américains, Washington peut transformer cette dépendance en moyen de pression. Les spécialistes des relations internationales appellent cette logique « interdépendance armée », et elle explique une grande partie de la politique commerciale menée à l'égard de la Chine sous les administrations Trump comme Biden. Une étude récente sur la géographie économique de TSMC suggère que cette logique ne rend compte que d'une partie de l'histoire.
Lectures sélectionnées
TSMC reste profondément implantée en Chine continentale, où elle exploite deux usines, à Shanghai et Nankin, dont les actifs combinés sont passés de moins de 1 milliard de dollars au milieu des années 2000 à environ 9,5 milliards en 2025. Ces deux filiales figurent parmi les plus rentables de tout le groupe TSMC.
TSMC a obtenu des exemptions temporaires aux sanctions américaines en 2023, rendues permanentes l'année suivante. L'administration Trump a remplacé ce statut permanent par des licences d'exportation annuelles à la fin de 2025, mais l'entreprise continue d'approvisionner ses usines chinoises. Un dirigeant de TSMC a décrit cette stratégie comme une tentative de devenir la « Suisse des semi-conducteurs ». “Switzerland of semiconductors.”
ASML dispose d'un levier comparable. C'est l'unique fabricant des machines de lithographie dans l'ultraviolet extrême qu'exigent les puces les plus avancées, et sa production est concentrée dans un seul allié des États-Unis, les Pays-Bas. Cette concentration rend ASML bien plus facile à sanctionner, avec des dégâts collatéraux bien moindres, que TSMC.
La réponse de Pékin : minéraux et contrôles à l'exportation
En 2015, Pékin a lancé « Made in China 2025 », qui fixait un objectif de 70 % d'autosuffisance en semi-conducteurs. La Chine est restée très en deçà : elle ne produisait en 2020 que 15,9 % des puces qu'elle consommait, une part montée à environ 30 % en 2023.
Malgré tout, cette même année, l'entreprise chinoise SMIC, en collaboration avec Huawei, est parvenue à fabriquer une puce de 7 nanomètres, une prouesse technique que de nombreux analystes jugeaient hors de portée de la Chine.
La Chine compense son retard industriel par la maîtrise des matières premières. Selon les estimations de l'Agence internationale de l'énergie, le pays représente environ 61 % de la production mondiale de terres rares et 92 % de leur traitement.
En juillet 2023, après des années de pression américaine passant notamment par une alliance conclue en 2021 entre 64 entreprises du Japon, de Corée du Sud et de Taïwan qui excluait explicitement la Chine continentale et par le CHIPS Act lui-même, les douanes chinoises ont imposé des contrôles à l'exportation sur le gallium et le germanium, deux minéraux essentiels à la fabrication des puces.
Une étude économétrique du risque d'approvisionnement pesant sur ces minéraux dans l'industrie chinoise des puces conclut que le gallium et le silicium présentent un risque faible à moyennement faible, tandis que le germanium et l'arsenic affichent une vulnérabilité croissante. Le risque de marché et la géopolitique, dans cet ordre, sont les deux principaux facteurs en cause.
Ce différend sur les minéraux comporte une dimension moins visible. Une étude parue dans « Journal of Economic Geography » montre comment la « bataille des puces IA » se mêle à des activités illicites : extraction irrégulière, contrebande et violence dans des régions riches en minéraux, avant tout en Afrique, qui détiendrait environ 30 % des réserves mondiales de minéraux critiques.
À mesure que les entreprises d'IA non chinoises cherchent des minéraux hors du contrôle de Pékin, elles finissent par traiter, directement ou indirectement, avec des chaînes d'approvisionnement qui passent par l'extraction irrégulière.
Nvidia, baromètre du marché
L'action Nvidia fait aussi office de baromètre des tensions qui traversent cette rivalité. Une étude de 2026 sur l'interdépendance entre actifs technologiques, cryptomonnaies et matières premières a constaté que l'action Nvidia a offert les rendements cumulés les plus élevés de tous les actifs examinés depuis 2023, portée par la demande d'infrastructures d'IA.
La même étude a relevé une forte corrélation entre Nvidia et AMD (0,62), qui reflète leur exposition commune au secteur des semi-conducteurs, ainsi qu'une dépendance de queue entre Nvidia et le Bitcoin, c'est-à-dire la probabilité de pertes extrêmes simultanées, qui s'accroît lors des périodes de tension des marchés, comme la pandémie de covid-19 ou l'invasion de l'Ukraine par la Russie.
Nvidia a répondu à cette exposition sur le plan commercial autant que financier : ses puces pour centres de données proviennent toujours de TSMC, mais certaines de ses puces pour le jeu vidéo grand public sont désormais fabriquées par Samsung. Apple, l'autre grand client de TSMC, n'a pas fait de même.
L'horizon biologique que ni l'un ni l'autre ne maîtrise
Alors même que Washington et Pékin se disputent la fabrication du silicium, l'un et l'autre pourraient courir vers une technologie qui accuse déjà son âge. Des chercheurs de l'université Macquarie soutiennent que la prochaine révolution informatique associera le silicium à la biologie de synthèse, un domaine capable d'inscrire l'information directement dans l'ADN et de faire croître des réseaux neuronaux biologiques susceptibles de surpasser les puces d'IA actuelles en vitesse et en efficacité énergétique.
Selon les estimations citées dans cette étude, un seul kilogramme d'ADN pourrait stocker la totalité des données produites dans le monde, contre les 7,4 gigawatts d'électricité consommés rien qu'en 2023 par les centres de données actuels, soit de quoi alimenter environ 1,48 million de foyers américains.
China appears to hold the lead in this parallel race. It holds roughly half of all global synthetic-biology patents, against just 12.8% for the United States, and its researchers produced 60% of the field’s most-cited papers in 2023, against 7% from their American counterparts.
Début 2025, l'administration Trump a abrogé le décret présidentiel de Biden qui finançait la recherche américaine en bioéconomie. Un rapport de Stanford cité dans la même étude a averti que les États-Unis risquaient une « surprise stratégique à la Spoutnik », cette fois dans le domaine de la biotechnologie.
Une guerre sans vainqueur net
Aucun des trois principaux protagonistes ne maîtrise pleinement son propre destin. Les États-Unis dépendent d'une île qu'ils ne gouvernent pas pour fabriquer les puces qui soutiennent leur avance dans l'IA. La Chine dépend de minéraux et d'une technologie qu'elle ne maîtrise pas encore pour combler cet écart.
Nvidia, l'entreprise la plus valorisée de cette histoire, dépend d'une seule usine taïwanaise, tandis que ses actions amplifient chaque choc géopolitique qui atteint les marchés financiers mondiaux.
La littérature examinée ici décrit un réseau de dépendance mutuelle, dans lequel aucun acteur ne peut imposer sa volonté sans se nuire à lui-même. Taïwan, le Japon, les mines de minerais d'Afrique et les laboratoires de biologie synthétique ne sont que des théâtres secondaires du même différend.
Comme ne cessent de le suggérer les chercheurs cités tout au long de cet article, la technologie qui finira par trancher cette guerre ne sera peut-être pas celle pour laquelle on se bat aujourd'hui.
Pour aller plus loin
Sur le monopole industriel que décrit cet article, Chip War: The Fight for the World's Most Critical Technology , de Chris Miller, retrace comment Taïwan en est venu à dominer la fabrication de puces électroniques, et comment cette domination est devenue un enjeu de sécurité nationale tant pour Washington que pour Pékin.
À propos de l'entreprise dont cet article suit le plus fidèlement la trajectoire, The Thinking Machine: Jensen Huang, Nvidia, and the World's Most Coveted Microchip, de Stephen Witt, retrace l'histoire de Nvidia et la culture d'ingénierie à l'origine de sa domination dans le matériel dédié à l'intelligence artificielle.
Sur la théorie de la coercition abordée dans la deuxième partie, L'Empire souterrain : comment les États-Unis ont fait des réseaux mondiaux une arme de guerre, de Henry Farrell et Abraham Newman, expose le concept d'interdépendance transformée en arme que les deux chercheurs ont développé et qui façonne aujourd'hui une grande partie de la politique de Washington en matière de semi-conducteurs.
Sur les dépendances minérales abordées dans la troisième section, La Guerre des métaux rares : La face cachée de la transition énergétique et numérique, de Guillaume Pitron, montre comment le basculement vers les technologies vertes et numériques a créé de nouvelles dépendances à l'égard de minéraux rares et critiques, pour la plupart traités en Chine.
Sur la rivalité plus large entre Washington et Pékin autour de l'intelligence artificielle, AI Superpowers: China, Silicon Valley, and the New World Order, de Kai-Fu Lee, demeure un ouvrage très lu sur la manière dont les deux pays ont bâti des écosystèmes d'IA rivaux.
Titres connexes