Los economistas políticos pasaron buena parte del siglo XX tratando los semiconductores como un insumo industrial más, no más estratégico que el acero o el vidrio. Ese supuesto no ha sobrevivido a la última década. Los grandes modelos de lenguaje, los centros de datos y buena parte del hardware militar más avanzado del mundo funcionan hoy con un reducido número de chips diseñados en Silicon Valley, fabricados casi por completo en Taiwán y ensamblados a partir de minerales cuya extracción y comercio están con frecuencia ligados a actividades ilícitas.
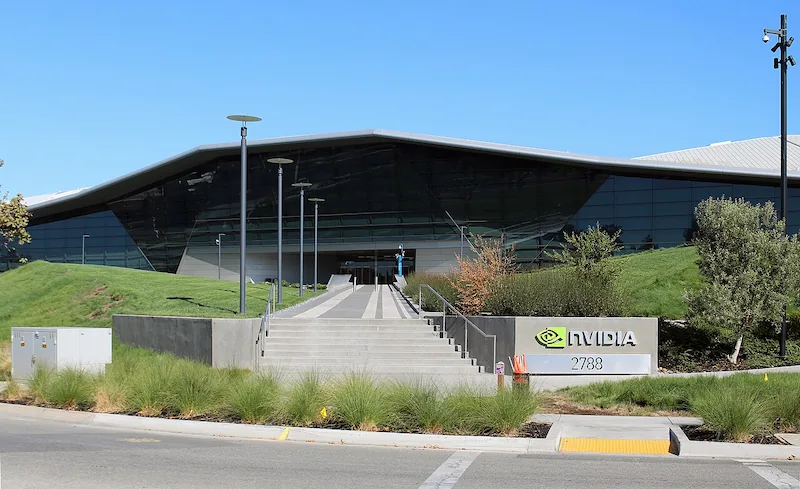
Nvidia se sitúa en el centro de este arreglo. Sus procesadores entrenan la mayoría de los grandes modelos de IA del mundo, pero la suerte de la propia empresa depende de una sola fábrica taiwanesa. Washington y Pekín llevan casi una década intentando controlar esa dependencia, y ninguno lo ha conseguido del todo. La literatura académica reciente permite explicar por qué, con bastante más precisión de la que suele permitir la expresión «guerra de los chips».
Un monopolio que nadie puede replicar
TSMC de Taiwán fabrica más del 60 % de los semiconductores del mundo y cerca de nueve de cada diez de los chips más avanzados que se producen en cualquier parte. Estados Unidos, tras años de intentar repatriar esa capacidad, todavía produce solo alrededor del 10 % del total mundial, nada de ello de última generación.
Ese desequilibrio es la base de lo que los funcionarios taiwaneses llaman el "escudo de silicio": mientras tanto China como Estados Unidos necesiten los chips taiwaneses, ambos tienen una razón económica para no atacar la isla, ni abandonarla.
Nvidia ilustra esa dependencia en su forma más extrema. Los datos de la cadena de suministro de TSMC muestran que la empresa de Jensen Huang pasó del 4,1 % de los ingresos de TSMC en 2018 a cerca del 19 % en 2026, un aumento impulsado casi por completo por la demanda de chips de IA.
Esta dependencia, sin embargo, es asimétrica. Por un lado, los costos de producción de Nvidia dependen de TSMC en más del 37 % del total; por otro, TSMC depende de Nvidia en menos del 20 % de sus ingresos. En esa relación, el poder de negociación está del lado del proveedor, no del cliente.
El auge de la IA ya se refleja en las propias cuentas de TSMC: en el tercer trimestre de 2024 la empresa registró un salto interanual del 54 % en sus ganancias netas, hasta los 10 100 millones de dólares, muy por encima de las previsiones de los analistas.
Leer más
Nada de esto hace que una TSMC estadounidense sea fácil de construir. Construir una fábrica de chips en Arizona cuesta, según las estimaciones, entre un 10 % y un 30 % más que en Taiwán, y operarla puede costar hasta un 35 % más, según cálculos del sector y de McKinsey.
Washington ya ha autorizado más de 280 000 millones de dólares en gasto en el marco de la Ley CHIPS y de Ciencia, y TSMC prevé invertir hasta 165 000 millones de dólares en suelo estadounidense. Aun así, la legislación taiwanesa obliga a la empresa a mantener sus procesos más avanzados en su país, lo que significa que sus plantas de Arizona seguirán estando al menos una generación tecnológica por detrás de las de Taiwán.
TSMC también se diversifica hacia Japón, donde abrió una planta en Kumamoto en febrero de 2024, financiada en torno al 50 % por el gobierno japonés. Sus procesos más avanzados, no obstante, seguirán concentrados en la isla.
El arma comercial de Washington
Desde 2019, Estados Unidos se ha apoyado en un instrumento legal llamado Foreign Direct Product Rule para extender sus controles de exportación a cualquier chip fabricado en cualquier lugar con tecnología estadounidense. Al amparo de esa norma, Washington obligó a TSMC a cortar el suministro a Huawei en 2020 y, desde octubre de 2022, ha prohibido la venta a China de chips avanzados y de los equipos empleados para fabricarlos.
El razonamiento detrás de estas medidas es sencillo: si TSMC depende de la tecnología y de los clientes estadounidenses, Washington puede convertir esa dependencia en un instrumento de presión. Los estudiosos de las relaciones internacionales llaman a esta lógica «interdependencia armada», y explica buena parte de la política comercial aplicada hacia China tanto por la administración Trump como por la de Biden. Un estudio reciente sobre la geografía económica de TSMC sugiere que esa lógica solo capta una parte de la historia.
Lecturas seleccionadas
TSMC sigue profundamente arraigada en China continental, donde opera dos plantas, en Shanghái y Nankín, cuyos activos combinados pasaron de menos de 1000 millones de dólares a mediados de la década de 2000 a unos 9500 millones en 2025. Esas dos filiales figuran entre las más rentables de todo el grupo TSMC.
TSMC obtuvo exenciones temporales de las sanciones estadounidenses en 2023, que se hicieron permanentes al año siguiente. La administración Trump sustituyó ese estatus permanente por licencias de exportación anuales a finales de 2025, pero la empresa sigue abasteciendo a sus plantas chinas. Un directivo de TSMC describió la estrategia como un intento de convertirse en la «Suiza de los semiconductores». “Switzerland of semiconductors.”
ASML dispone de un tipo de influencia parecido. Es el único fabricante de las máquinas de litografía ultravioleta extrema que requieren los chips más avanzados, y su producción está concentrada en un único aliado de Estados Unidos, los Países Bajos. Esa concentración hace que ASML sea mucho más fácil de sancionar, con un daño colateral mucho menor, que TSMC.
La respuesta de Pekín: minerales y controles a la exportación
En 2015, Pekín lanzó «Made in China 2025», que fijó el objetivo de alcanzar un 70 % de autosuficiencia en semiconductores. China se quedó muy corta: en 2020 solo producía el 15,9 % de los chips que consumía, cifra que ascendió a alrededor del 30 % en 2023.
Aun así, ese mismo año la empresa china SMIC, en colaboración con Huawei, logró fabricar un chip de 7 nanómetros, un logro técnico que muchos analistas daban por fuera del alcance de China.
China compensa su retraso en la fabricación con el control de las materias primas. Según las estimaciones de la Agencia Internacional de la Energía, el país concentra en torno al 61 % de la producción mundial de tierras raras y el 92 % de su procesamiento.
En julio de 2023, tras años de presión estadounidense que incluyeron una alianza de 2021 formada por 64 empresas de Japón, Corea del Sur y Taiwán que excluía explícitamente a China continental y la propia Ley CHIPS, las aduanas chinas impusieron controles de exportación sobre el galio y el germanio, dos minerales esenciales para la fabricación de chips.
Un estudio econométrico del riesgo de suministro que afrontan estos minerales en la industria china de chips concluye que el galio y el silicio presentan un riesgo entre bajo y medio-bajo, mientras que el germanio y el arsénico muestran una vulnerabilidad creciente. El riesgo de mercado y la geopolítica, por ese orden, son los dos factores que más contribuyen.
Esta disputa por los minerales tiene una dimensión menos visible. Un estudio publicado en Journal of Economic Geography documenta cómo la «batalla por los chips de IA» se entrelaza con actividades ilícitas: minería irregular, contrabando y violencia en regiones ricas en minerales, sobre todo en África, que alberga alrededor del 30 % de las reservas mundiales de minerales críticos.
A medida que las empresas de IA no chinas buscan minerales fuera del control de Pekín, terminan operando, directa o indirectamente, con cadenas de suministro que pasan por la extracción irregular.
Nvidia como barómetro del mercado
La acción de Nvidia funciona además como un barómetro de las tensiones que atraviesan esta contienda. Un estudio de 2026 sobre la interdependencia entre activos tecnológicos, criptomonedas y materias primas concluyó que las acciones de Nvidia ofrecieron los mayores rendimientos acumulados de todos los activos analizados desde 2023, impulsadas por la demanda de infraestructura de IA.
El mismo estudio detectó una fuerte correlación entre Nvidia y AMD (0,62), que refleja su exposición compartida al sector de los semiconductores, y una dependencia de cola entre Nvidia y Bitcoin, es decir, la probabilidad de pérdidas extremas simultáneas, que aumenta en los periodos de tensión de los mercados, como la pandemia de covid-19 o la invasión rusa de Ucrania.
Nvidia ha respondido a esa exposición tanto en el plano comercial como en el financiero: sus chips para centros de datos siguen procediendo de TSMC, pero algunos de sus chips para videojuegos de consumo los fabrica ahora Samsung. Apple, el otro gran cliente de TSMC, no ha dado el mismo paso.
El horizonte biológico que ninguno de los dos controla
Aun cuando Washington y Pekín compiten por la fabricación de silicio, es posible que ambos avancen a toda velocidad hacia una tecnología que ya empieza a quedar anticuada. Investigadores de la Universidad Macquarie sostienen que la próxima revolución informática combinará el silicio con la biología sintética, un campo capaz de escribir información directamente en el ADN y de cultivar redes neuronales biológicas capaces de superar a los chips de IA actuales en velocidad y eficiencia energética.
Según las estimaciones citadas en ese estudio, un solo kilogramo de ADN podría almacenar la totalidad de los datos producidos en el mundo, frente a los 7.4 gigavatios de electricidad que los centros de datos actuales consumieron solo en 2023, suficiente para abastecer a cerca de 1.48 millones de hogares estadounidenses.
China appears to hold the lead in this parallel race. It holds roughly half of all global synthetic-biology patents, against just 12.8% for the United States, and its researchers produced 60% of the field’s most-cited papers in 2023, against 7% from their American counterparts.
A comienzos de 2025, la administración Trump revocó la orden ejecutiva de Biden que había financiado la investigación estadounidense en bioeconomía. Un informe de Stanford citado en el mismo estudio advirtió que Estados Unidos corre el riesgo de sufrir una "sorpresa estratégica al estilo Sputnik", esta vez en el campo de la biotecnología.
Una guerra sin un vencedor claro
Ninguno de los tres protagonistas principales controla por completo su propio destino. Estados Unidos depende de una isla que no gobierna para fabricar los chips que sostienen su ventaja en IA. China depende de minerales y de una tecnología que aún no domina para cerrar esa brecha.
Nvidia, la empresa más valiosa de esta historia, depende de una sola fábrica taiwanesa, mientras que sus acciones amplifican cada sacudida geopolítica que llega a los mercados financieros globales.
La literatura examinada aquí describe una red de dependencia mutua, en la que ningún actor puede imponer su voluntad sin perjudicarse a sí mismo. Taiwán, Japón, las minas de minerales de África y los laboratorios de biología sintética son otros tantos escenarios secundarios de la misma disputa.
Como no dejan de sugerir los investigadores citados a lo largo de este artículo, la tecnología que acabe decidiendo esta guerra quizá no sea aquella por la que hoy se está luchando.
Lecturas recomendadas
Sobre el monopolio industrial que describe este artículo, La guerra de los chips: la gran lucha por el dominio mundial , de Chris Miller, explica cómo Taiwán llegó a dominar la fabricación de chips y cómo ese dominio se convirtió en una cuestión de seguridad nacional tanto para Washington como para Pekín.
Sobre la empresa cuya trayectoria sigue más de cerca este artículo, The Thinking Machine: Jensen Huang, Nvidia, and the World's Most Coveted Microchip, de Stephen Witt, narra la historia de Nvidia y la cultura de ingeniería detrás de su dominio en el hardware de inteligencia artificial.
Sobre la teoría de la coerción abordada en la segunda sección, Underground Empire: How America Weaponized the World Economy, de Henry Farrell y Abraham Newman, expone el concepto de interdependencia convertida en arma que ambos autores desarrollaron y que hoy da forma a buena parte de la política de Washington en materia de semiconductores.
Sobre las dependencias minerales que se tratan en la tercera sección, The Rare Metals War: The Dark Side of Clean Energy and Digital Technologies, de Guillaume Pitron, documenta cómo el giro hacia las tecnologías verdes y digitales ha creado nuevas dependencias de minerales raros y críticos, la mayoría procesados en China.
Sobre la contienda más amplia entre Washington y Pekín en torno a la inteligencia artificial, AI Superpowers: China, Silicon Valley, and the New World Order, de Kai-Fu Lee, sigue siendo un relato muy leído de cómo ambos países construyeron ecosistemas de IA rivales.
Títulos relacionados